



Mijn buurman betaalt zijn huur nog steeds per overschrijving. Drie werkdagen. Soms vier als er een feestdag tussenkomt. In 2026. Ik begrijp het, want ik weet hoe het alternatief werkt en hij niet. Maar dat begint te veranderen, sneller dan de meesten denken. Dat blijkt uit een nieuw rapport van Chainalysis, een bedrijf dat blockchain-transacties analyseert.
Het rapport verscheen op 8 april. De conclusie is dat stablecoins, digitale munten met een vaste waarde in dollars of een andere munt, in 2035 meer geld kunnen verwerken dan alle betalingen ter wereld bij elkaar. Het getal dat ze noemen: $1,5 quadriljoen per jaar. Dat is een getal met zestien nullen. Meer dan de totale omvang van de wereldeconomie. Meer dan alle aandelen, obligaties en vastgoed op aarde bij elkaar.
Hoe groot is $28 biljoen eigenlijk
Voordat we naar de prognoses kijken, eerst het startpunt. In 2025 verwerkten stablecoins $28 biljoen aan transacties. Dit zijn geen speculatieve handelstransacties of beursbewegingen. Het zijn echte betalingen: overschrijvingen, verrekeningen, grensoverschrijdende betalingen tussen bedrijven. Salarissen in landen waar de lokale munt instabiel is. Aanbetalingen voor handelswaar. Facturen tussen continenten.
Dat bedrag groeide de afgelopen drie jaar met gemiddeld 133% per jaar. Neem even de tijd om dat te laten landen. Geen 13 procent. Eenhonderddrieëndertig procent. Elk jaar. Drie jaar op rij.
Als die groei doorzet, bereiken stablecoins $719 biljoen aan jaarlijks transactievolume in 2035. Dat is Chainalysis’ basisscenario. Het optimistische scenario voegt twee grote katalysatoren toe en komt uit op $1,5 quadriljoen.
De twee factoren die alles kunnen versnellen
Chainalysis noemt twee factoren die de groei kunnen verdubbelen ten opzichte van het basisscenario.
De eerste is demografisch. Tussen 2028 en 2048 dragen Babyboomers naar schatting $100 biljoen over aan hun kinderen en kleinkinderen. Millennials en Gen Z: generaties die opgroeiden met smartphones, die al crypto bezitten en die minder vertrouwen hebben in traditionele banken dan hun ouders. Chainalysis schat dat deze vermogensoverdracht alleen al $508 biljoen aan extra stablecoin-activiteit per jaar kan genereren tegen 2035.
De tweede is infrastructureel. Als stablecoins de standaard betaallaag worden bij winkels, webshops en bedrijven, voegt dat nog eens $232 biljoen per jaar toe. Samen kom je dan op de bovengrens van $1,5 quadriljoen.
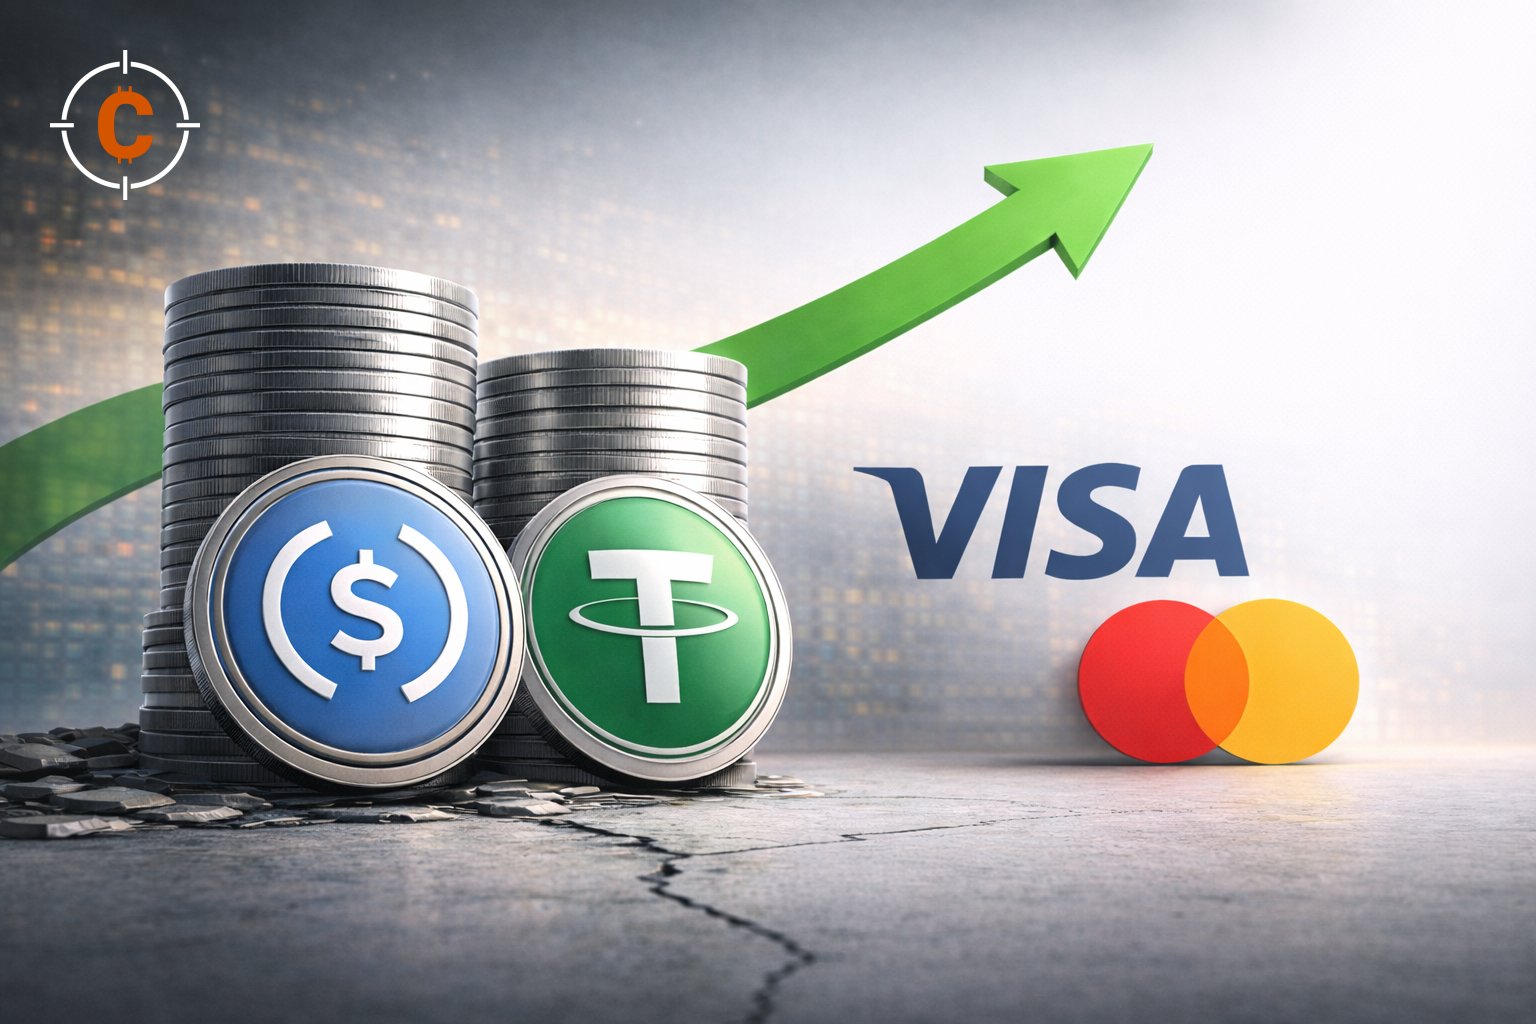
Om dat te begrijpen: Visa en Mastercard samen verwerken op dit moment naar schatting $10 biljoen tot $15 biljoen per jaar. Stablecoins halen dat, als de prognose klopt, ruim voor 2040 in.
Wat de grote bedrijven al doen
Dit is geen theorie meer. De grote betaalbedrijven bewegen al. Stripe kocht Bridge, een bedrijf dat betaalinfrastructuur bouwt voor stablecoins. Mastercard kocht BVNK, een Europees bedrijf dat stablecoin-betalingen voor zakelijke klanten verwerkt. Standard Chartered meldde dat stablecoin-gebruik sneller groeit dan de bank had verwacht.
Tegelijk verwacht Standard Chartered dat stablecoins tot $1 biljoen aan vraag naar Amerikaanse staatsobligaties kunnen genereren. Stablecoin-uitgevers zoals Circle (USDC) bewaren hun reserves namelijk in dollars en kortlopende Amerikaanse staatsobligaties. Elke nieuwe stablecoin die in omloop komt, betekent meer vraag naar die obligaties. Daarmee is de groei van stablecoins direct gekoppeld aan de financiering van de Amerikaanse overheid.
Wat dit voor Nederland betekent
Nederlanders zijn gewend aan iDEAL. Snel, gratis, vertrouwd. Maar iDEAL werkt alleen in Nederland, alleen in euro, en alleen voor wie een Nederlandse bankrekening heeft. Stablecoins kennen geen grenzen, geen kantooruren en geen bankrekening als voorwaarde.
Voor zzp’ers die freelance werken voor klanten in de VS, voor Nederlanders met familie in Suriname of Aruba, voor bedrijven die grondstoffen inkopen in Azië, is dat een verschil dat telt. Een overschrijving van Amsterdam naar Jakarta duurt via een bank drie tot vijf werkdagen en kost tien tot dertig euro. Via een stablecoin duurt het minder dan een minuut en kost het een paar cent.
Wie stablecoins wil gebruiken of begrijpen hoe ze werken als onderdeel van een cryptoportefeuille, kan daarvoor terecht bij OKX, een van de grootste crypto-exchanges ter wereld met een MiCA-licentie via de MFSA in Malta en directe iDEAL-stortingen.
Eerlijk zijn over de aannames
Geen enkel rapport dat zulke grote getallen projecteert, verdient blindelings vertrouwen. En Chainalysis zegt dat zelf ook. Het $1,5 quadriljoen-scenario is een bovengrens. Een plafond. Niet een zekerheid.
133% groei per jaar tien jaar lang volhouden is ongekend in de financiële wereld. Visa en Mastercard bouwden hun netwerk over decennia op, met miljoenen contactpunten, tientallen jaren van consumentenvertrouwen en overheidsgaranties. Stablecoins moeten dat nog opbouwen.
Er zijn ook risico’s. Regelgeving kan remmen. Een grote stablecoin kan falen, zoals TerraUSD in 2022. Centrale banken kunnen eigen digitale valuta’s introduceren die het terrein overnemen. De Europese Centrale Bank waarschuwde al dat stablecoins bankdeposito’s kunnen ondermijnen.
Maar de richting is moeilijk te negeren. In 2022 was $28 biljoen aan stablecoin-transacties per jaar ondenkbaar. In 2025 is het werkelijkheid. Mijn buurman betaalt zijn huur nog via een overschrijving. Maar zijn kinderen waarschijnlijk niet meer.
Disclaimer: dit artikel is uitsluitend informatief en vormt geen beleggingsadvies. OKX is gereguleerd door de MFSA in Malta (licentienummer VFA/00015).


