




Een maand geleden rekende de markt op twee verlagingen. Nu prijst de markt er nul in. De Hormuz-crisis veranderde alles.
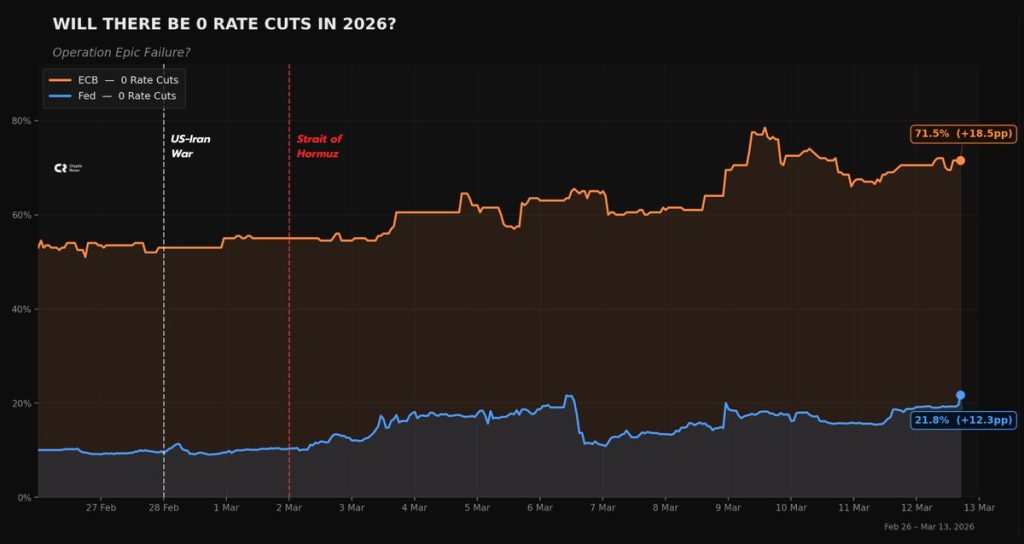
Een maand geleden rekende de markt op twee renteverlagingen van de Federal Reserve in 2026. Vandaag, 13 maart 2026, is die verwachting ingestort. De kans op nul Fed renteverlagingen 2026 staat op 21,8%, een stijging van 12,3 procentpunten sinds de afsluiting van de Straat van Hormuz. De kans op nul of maximaal één verlaging bedraagt nu samen 78%. Een maand geleden was datzelfde getal 25%. Dit is slecht nieuws voor crypto, aandelen en elke risicovolle asset.
Wat de CME FedWatch data zegt
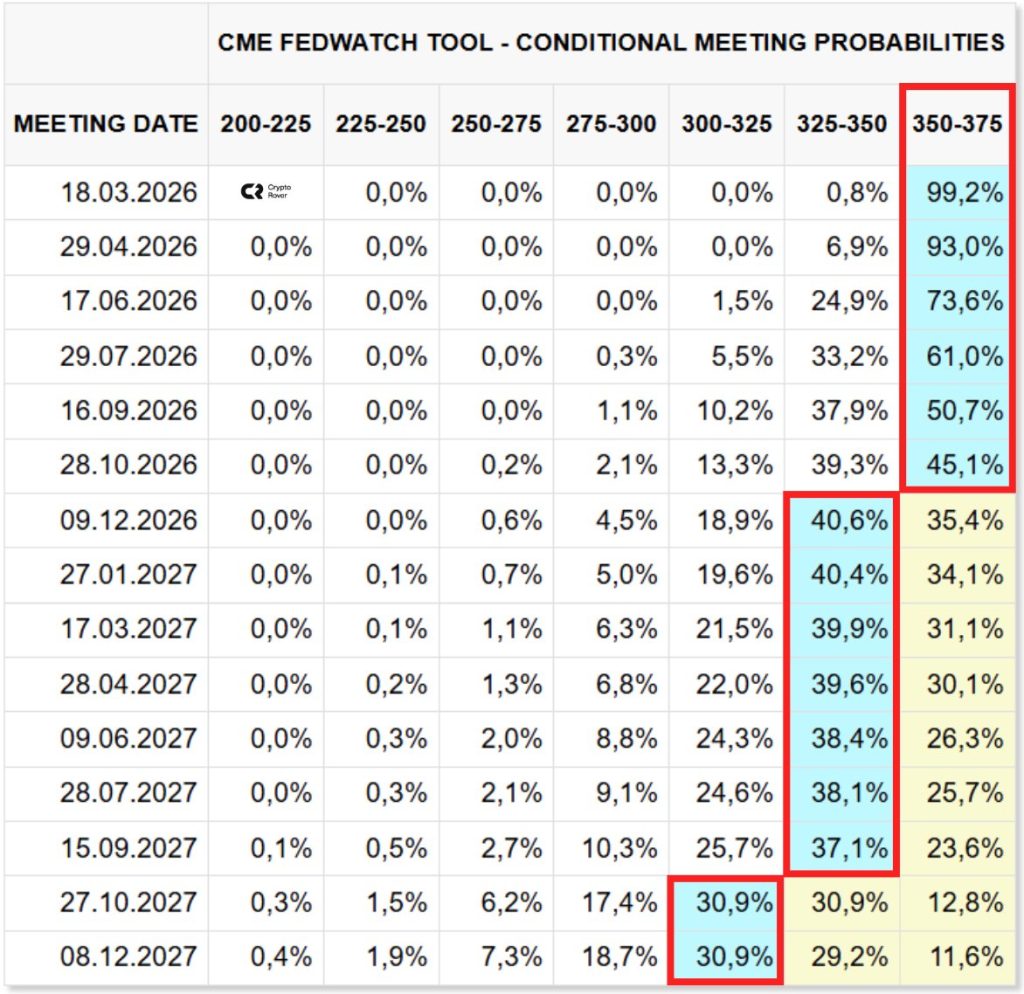
De CME FedWatch tool toont een duidelijk beeld. Op de vergadering van 18 maart 2026 is de kans 99,2% dat de rente ongewijzigd blijft op 3,50-3,75%. Op 29 april: 93% kans op ongewijzigd. Op 17 juni: nog altijd 73,6% kans op geen verlaging.
Pas in december 2026 begint de kans op een verlaging te kantelen, maar zelfs dan is de waarschijnlijkste uitkomst dat de rente al die maanden op hetzelfde niveau staat. Traders in de fed funds futures markt hebben een verlaging in september van tafel gehaald en zien nu slechts één verlaging komen, in december. Aanvullende verlagingen worden pas ver in 2027 of zelfs begin 2028 verwacht.
Waarom de Hormuz-crisis de Fed klem zet
De oorzaak is direct. De VS-Iran oorlog sloot de Straat van Hormuz op 28 februari 2026. Olie schoot omhoog. Inflatie volgt met vertraging, maar de markt prijst het nu al in.
Vóór het conflict verwachtte de markt een verlaging in juni, waarschijnlijk nog één in september, en een kleine kans op drie verlagingen. Die verwachting was gebaseerd op een afzwakkende arbeidsmarkt, dalende inflatie en een nieuwe dovish Fed-voorzitter die in mei aantreedt.
Die calculus is nu kapot. Olie boven $100 betekent hogere transportkosten, hogere productiekosten en hogere consumentenprijzen. De CPI-print van 11 maart 2026 toonde 2,4% inflatie, maar dat meet een wereld van vóór de Hormuz-blokkade. De volgende print meet een andere wereld.
Zoals The Street over Fed renteverwachtingen rapporteerde: de VS verloor in februari 92.000 banen, terwijl analisten een toename van 55.000 verwachtten. Chief global strategist Seema Shah van Principal Asset Management waarschuwde dat de arbeidsmarktcijfers de economie richting stagflatie duwen.
De ECB zit nog dieper in de knel
De grafiek toont twee lijnen. De blauwe lijn is de Fed. De oranje lijn is de Europese Centrale Bank. Die oranje lijn staat op 71,5% kans op nul renteverlagingen in 2026, een stijging van 18,5 procentpunten sinds de Hormuz-sluiting.
De ECB heeft minder speelruimte dan de Fed. Europa importeert vrijwel al zijn olie. Een Hormuz-blokkade raakt Europa harder dan de VS. Goldman Sachs schoof zijn verwachting voor de volgende renteverlaging terug van juni naar september, maar denkt dat de Fed voor eind 2026 nog één verlaging kan doorvoeren als de arbeidsmarkt sneller verzwakt dan verwacht. Voor de ECB is zelfs dat scenario onzeker.
Waarom dit direct slecht is voor crypto
Hogere rentes voor langer betekent hogere opportuniteitskosten voor risicovolle assets. Wie 4% risicoloos kan verdienen op staatsobligaties, heeft minder reden om Bitcoin of altcoins te kopen.
Dit mechanisme werkt via drie kanalen. Ten eerste via liquiditeit: minder goedkoop geld in het systeem betekent minder kapitaal dat naar crypto stroomt. Ten tweede via sentiment: een hawkish Fed verhoogt de angst voor economische krimp, wat risicomijding triggert. Ten derde via institutionele allocatie: grote fondsen herbalanceren portefeuilles naar veilige havens als rentes stijgen.
Morgan Stanley chief economic strategist Ellen Zentner zei dat de Fed mogelijk verplicht is aan de zijlijn te blijven, ook al verzwakt de arbeidsmarkt, omdat hogere olieprijzen een nieuwe inflatiepiek kunnen veroorzaken. Dat is het renteverlaging 2026 dilemma voor crypto in één zin.
Wat de Fed renteverlaging 2026 betekent voor Bitcoin
Bitcoin staat vandaag op $70.109. Het zit in een short-squeeze/" data-term-title="Short Squeeze" role="button" tabindex="0">short squeeze-zone met $7,27 miljard aan shortposities boven de huidige koers. Macro-druk is de reden dat die squeeze uitblijft.
Maar er is een keerzijde. Als de Fed klem zit tussen inflatie en werkloosheid, en de overheidsschuld boven 120% van het BBP staat, wordt geldontwaarding onvermijdelijk. Dat is het langetermijnargument voor Bitcoin als inflatiehedge. Op korte termijn wint de hawkish Fed. Op lange termijn wint Bitcoin.
Zoals CNBC over Fed renteverwachtingen stelde: de hoop op vroege renteverlagingen verdampt snel. De markt herpositioneert. En crypto voelt dat als eerste.


